この記事でわかること
- 相続した空き家を売る期限が、正確に何年何月何日までなのか
- 3,000万円控除を使えた場合と使えなかった場合の税額の差
- 期限に間に合わせるために、いつまでに何を終わらせるか
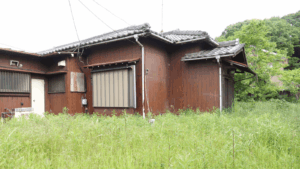
相続した実家を、とりあえずそのままにしている。急ぐ理由もないし、片付けも大変だし、いずれ考えればいい。
ここに期限があります。相続した空き家を売るときに使える3,000万円の特別控除は、相続の開始があった日から3年を経過する日の属する年の12月31日までに売らないと使えません。
1日でも過ぎると、控除額はゼロになります。後から申請することも、事情を説明して認めてもらうこともできません。金額にすると、下で計算するケースでは303万円の差になります。
この記事では、期限の正確な数え方と、間に合わなかった場合にいくら変わるかを具体的な数字で示し、逆算していつ動き出せばよいかを説明します。
相続した家を売る期限は「3年後の12月31日」
期限の正確な数え方
国税庁が定める要件は「相続の開始があった日から3年を経過する日の属する年の12月31日まで」です。3年後の同じ日ではありません。その年の年末までです。
2023年6月10日に父が亡くなった場合、3年を経過する日は2026年6月10日。その日が属する年の12月31日、つまり2026年12月31日が期限になります。半年ぶん余裕があるように見えますが、後述するとおりこの半年はあっという間になくなります。
「売る」とは引き渡しまで終えること
ここを勘違いすると間に合いません。売買契約を結んだ日ではなく、代金を受け取って物件を引き渡した日で判定されます。
12月に契約して翌年1月に決済という日程を組むと、期限を過ぎます。12月31日までに決済と引き渡しを完了している必要があります。
制度自体の期限は2027年12月31日
この特例は平成28年4月1日から令和9年(2027年)12月31日までの譲渡が対象です。2024年より前に相続していて、まだ売っていない方は、自分の3年の期限と制度の期限の両方を確認してください。
3,000万円控除で税額はいくら変わるのか?
具体的な数字で計算する
次の条件で計算します。地方都市にある、よくある実家の想定です。
| 項目 | 金額・条件 |
|---|---|
| 建物 | 1977年(昭和52年)築・木造2階建て |
| 相続 | 2023年6月10日 |
| 売却価格 | 1,800万円(建物を解体して土地として売却) |
| 取得費 | 不明のため概算取得費 90万円(売却価格の5%) |
| 解体費 | 150万円 |
| 仲介手数料 | 約66万円(1,800万円×3%+6万円+消費税) |
譲渡所得は 1,800万円 −(90万円+216万円)= 1,494万円 になります。
期限内なら税額0円、過ぎれば約303万円
特例が使えれば、1,494万円から3,000万円を引いて課税される所得はゼロ。税額も0円です。
使えなければ、1,494万円に長期譲渡所得の税率20.315%(所得税15%+復興特別所得税+住民税5%)がかかり、約303万円になります。
取得費が分からない相続物件では、概算取得費として売却価格の5%しか計上できません。そのため譲渡所得が大きくなりやすく、控除の有無が効きます。
相続人が3人以上だと控除額は2,000万円
令和6年(2024年)1月1日以後の譲渡で、その家屋と敷地を相続した相続人が3人以上いる場合、控除額は1人あたり最高2,000万円に下がります。兄弟3人で相続した場合などが該当します。
3,000万円控除を使うための要件
建物は1981年5月31日以前の建築であること
昭和56年5月31日以前に建築された家屋が対象です。それより新しい家は、この特例の対象外です。
建築時期は登記事項証明書で確認できます。法務局で取得でき、オンライン請求なら1通500円です。
区分所有登記の建物でないこと
分譲マンションは対象外です。戸建てが前提の制度です。
相続の直前に、被相続人が1人で住んでいたこと
亡くなった方以外に住んでいる人がいた場合は使えません。同居の家族がいた家は対象外です。
ただし、要介護認定を受けて老人ホームに入所していた場合など、一定の要件を満たせば対象になります。
相続してから売るまで、誰にも貸さず誰も住まないこと
ここが見落とされやすい要件です。相続後に一時的でも賃貸に出すと、その時点で特例は使えなくなります。「売れるまでの間だけ貸そう」という判断が、303万円を失う結果になります。
親族に無償で住まわせた場合も居住の用に供したことになり、対象外です。
耐震基準を満たすか、取り壊して売ること
1981年5月31日以前の建物なので、そのままでは現行の耐震基準を満たしません。次のどちらかが必要です。
- 耐震改修をして、耐震基準適合証明書を取得してから売る
- 建物を取り壊して、土地として売る
2024年1月1日以後の譲渡からは、買主が引き渡し後、譲渡した年の翌年2月15日までに耐震改修または取り壊しを行った場合も対象になりました。売主が先に解体しなくてよくなったため、使いやすくなっています。
売却代金が1億円以下であること
1億円を超えると使えません。土地を分割して複数回に分けて売った場合、その合計で判定されます。
親族への売却は対象外
親子、夫婦、生計を一にする親族、売却後にその家で同居する親族などへの売却は対象外です。
期限から逆算するといつ動くべきか?
売却には最低でも6か月かかる
先ほどの例で2026年12月31日が期限だとして、いつ動き出せばよいか。工程を並べます。
- 相続登記を済ませる(名義が被相続人のままでは売れない)
- 複数の不動産会社に査定を依頼し、売却価格を把握する
- 市区町村役場で「被相続人居住用家屋等確認書」を申請する
- 媒介契約を結び、売り出す
- 買主を見つけ、売買契約を結ぶ
- 決済・引き渡しを完了する
4から6だけで3〜6か月かかります。売れなければさらに延びます。1と3の手続きにも数週間から数か月かかります。
期限の1年前には査定を受けて動き出していないと間に合いません。2026年12月31日が期限なら、2025年内には売却価格を把握しておくべきです。
「被相続人居住用家屋等確認書」は市区町村で取る
確定申告で必要になる書類です。物件がある市区町村の役場に申請します。税務署ではありません。
この書類には、相続の直前に被相続人が1人で住んでいたこと、相続後に賃貸や居住に使っていないことなどを市区町村長が確認した旨が記載されます。申請には電気・ガス・水道の閉栓証明書や、空き家であったことがわかる写真などを求められることがあります。
発行までに数週間かかることがあるため、売買契約が決まってから慌てて申請すると間に合わないことがあります。
放置している間にかかり続ける費用
年間の維持費を積み上げる
売らずに置いておく間も、費用は発生します。先ほどの例(地方都市・木造2階建て・土地150平方メートル)で概算します。
| 項目 | 年間の目安 |
|---|---|
| 固定資産税・都市計画税 | 6万円 |
| 火災保険(空き家は割高) | 3万円 |
| 電気・水道の基本料金 | 2万円 |
| 庭木の剪定・草刈り(年2回) | 6万円 |
| 見回りの交通費(年6回・往復) | 3万円 |
| 合計 | 約20万円 |
3年放置すれば約60万円です。ここに、控除を逃した場合の303万円が上乗せされます。
建物を解体すると税額が上がる
住宅が建っている土地には住宅用地の特例があり、固定資産税の課税標準が200平方メートルまで6分の1に軽減されています。建物を取り壊すとこの軽減がなくなります。
解体してから売れるまでに年をまたぐと、翌年から税額が上がります。解体は買主が決まってから、または引き渡し直前に行うのが基本です。2024年以降は買主側で取り壊す方法も認められたため、先に壊す必要はありません。
相続した家をいつ売るかに関するよくある質問
相続した家をすぐ売ると損しますか?
この特例に関して言えば、早く売るほうが有利です。期限があるのは「遅すぎる場合」だけで、早すぎて不利になる規定はありません。
相続登記をしていなくても売れますか?
売れません。名義が被相続人のままでは所有権を移転できないため、先に相続登記が必要です。2024年4月から相続登記は義務化されており、取得を知った日から3年以内に申請しないと10万円以下の過料の対象になります。
売れるまでの間、賃貸に出してもよいですか?
出さないでください。相続の時から譲渡の時まで、事業・貸付け・居住のいずれにも使っていないことが要件です。一度でも貸すと特例は使えなくなります。
兄弟で相続した場合、控除は1人3,000万円ですか?
2024年1月1日以後の譲渡では、その家屋と敷地を相続した相続人が3人以上の場合、1人あたり最高2,000万円になります。2人までなら1人あたり3,000万円です。
3,000万円控除と、住んでいた家を売った場合の3,000万円控除は併用できますか?
同一年に両方の特例を使う場合、控除額の合計は3,000万円が上限になります。それぞれ3,000万円ずつ、合計6,000万円にはなりません。
期限を過ぎてしまった場合、どうすればよいですか?
この特例は使えませんが、売却自体はできます。取得費が不明な場合の概算取得費や、譲渡費用の計上で課税所得を抑える方法を、税理士か税務署に相談してください。
建物が古すぎて売れるか不安です。
1981年以前の建物なので、多くの場合は土地として評価されます。建物に価値が付かなくても土地が売れれば取引は成立します。まず査定を受けて、いくらになるかを確認してください。
まとめ:相続した家は期限から逆算して動く
- 期限は相続開始日から3年を経過する日の属する年の12月31日。契約ではなく引き渡しまで
- 制度自体の期限は2027年12月31日
- 1981年5月31日以前建築・区分所有でない・被相続人が1人で住んでいた家が対象
- 相続後に一度でも貸すと使えなくなる
- 売却工程だけで3〜6か月。期限の1年前には査定を受けておく
- 「被相続人居住用家屋等確認書」は市区町村役場で申請する
まず必要なのは、その家がいくらで売れるかを知ることです。金額が分からなければ、いつ動くべきかも、解体すべきかどうかも判断できません。査定を受けても売却が確定するわけではありません。